Per affittare casa a breve termine in Italia servono quattro cose: dichiarazione fiscale corretta (cedolare secca o IRPEF), comunicazione degli ospiti su Alloggiati Web, codice identificativo nazionale visibile negli annunci e il monitoraggio della soglia che fa scattare la partita IVA. Una locazione breve è per legge un contratto di durata non superiore a 30 giorni. Dal 2026 chi possiede più di due immobili destinati a questo uso rientra nella presunzione di attività d’impresa, con obblighi molto più pesanti.
In breve:
- Dal 2026, possedere più di due immobili per affitti brevi porta automaticamente alla presunzione di attività imprenditoriale, con obblighi fiscali più stringenti.
- La soglia tra gestione privata e attività d’impresa si riduce a due immobili, rendendo importante valutare con un commercialista eventuali strategie di distribuzione patrimoniale.
- La nuova aliquota della cedolare secca sale al 26% ed è applicabile in modo differenziato, con un’aliquota ridotta del 21% solo su un’unità immobiliare dichiarata.
- La comunicazione degli ospiti su Alloggiati Web è obbligatoria entro 24 ore dall’arrivo, con rischi di sanzioni e responsabilità penale in caso di omissione.
- L’utilizzo di software come EuroCheckin permette di automatizzare l’invio dei dati e ridurre errori, semplificando gli adempimenti burocratici soprattutto per più immobili.
Indice
- Cos’è una locazione breve e cosa cambia nel quadro normativo 2026
- Cedolare secca o tassazione ordinaria: quale scegliere?
- Come funziona la comunicazione su Alloggiati Web?
- Quando l’affitto breve diventa attività d’impresa?
- Ritenuta del 21% degli intermediari: come funziona
- Sanzioni e costi: quanto costa davvero la burocrazia
- Ridurre il carico burocratico con processi e tecnologia
- Cosa deve decidere davvero un proprietario nel 2026
- Come EuroCheckin semplifica la registrazione ospiti
- Fonti
- Domande frequenti
Cos’è una locazione breve e cosa cambia nel quadro normativo 2026
Il decreto legge 50/2017 definisce le locazioni brevi come contratti di locazione di immobili residenziali con durata non superiore a 30 giorni, stipulati da persone fisiche fuori dall’esercizio d’impresa. È la definizione che regge ancora oggi l’intero sistema, ma negli ultimi tre anni il legislatore ha aggiunto diversi tasselli che complicano la vita a chi gestisce anche solo un paio di appartamenti.
Il primo intervento rilevante è il decreto legge 145/2023, che ha introdotto il Codice Identificativo Nazionale, obbligatorio per ogni struttura destinata a locazione breve o turistica. La Legge di Bilancio 2024 ha poi rivisto le aliquote della cedolare secca, alzando quella ordinaria al 26% e mantenendo un’aliquota ridotta solo in casi specifici. Il tassello più recente è la Legge di Bilancio 2026 (L. 199/2025), che stringe le maglie sulla soglia di immobili gestibili come privato.
Fino al 2025 la linea di confine tra gestione occasionale e attività imprenditoriale era più sfumata. Dal periodo d’imposta 2026 la soglia scende a due unità immobiliari: chi ne possiede tre o più destinate a locazione breve viene presunto imprenditore, indipendentemente dalla frequenza degli affitti o dal fatturato generato. Lo spiega bene una circolare di studio dedicata alle nuove regole 2026, che sottolinea come questa modifica costringa molti proprietari a ripensare l’intero assetto della loro attività.
Non cambia invece la sostanza degli obblighi di sicurezza pubblica e degli adempimenti verso l’Agenzia delle Entrate, che restano il nucleo duro della compliance per chiunque affitti, indipendentemente dal numero di immobili posseduti. Cambia però il perimetro di chi può ancora considerarsi un semplice privato che affitta la seconda casa, e chi invece deve strutturarsi fiscalmente come un’impresa a tutti gli effetti.
Per un proprietario con un solo appartamento la situazione resta relativamente semplice. Per chi ne gestisce tre, quattro o più, il 2026 segna uno spartiacque che vale la pena valutare con un commercialista prima di firmare nuovi contratti di locazione o acquistare ulteriori immobili da destinare a questo uso.
Cedolare secca o tassazione ordinaria: quale scegliere?
La cedolare secca resta lo strumento fiscale più usato per le locazioni brevi, ma dal 2024 non è più a tassazione unica. L’Agenzia delle Entrate applica l’aliquota ordinaria del 26% sui canoni da locazione breve, con una riduzione al 21% riservata ai redditi riferiti a una sola unità immobiliare che il contribuente individua nella dichiarazione dei redditi.
Questo significa che chi possiede due appartamenti affittati brevemente paga il 21% sui canoni del primo (quello scelto in dichiarazione) e il 26% su tutti gli altri. Non è una differenza cosmetica: su un canone annuo significativo la differenza tra le due aliquote può superare alcune centinaia di euro all’anno per singolo immobile.
La cedolare secca sostituisce IRPEF, addizionali regionali e comunali, e imposta di registro sul contratto. È vantaggiosa soprattutto per chi ha un reddito complessivo già elevato, perché evita di far salire ulteriormente l’aliquota marginale IRPEF, che oltre certe soglie supera facilmente il 35%. Per chi ha un reddito basso o vuole dedurre spese specifiche (interessi su mutuo, manutenzioni straordinarie), il regime ordinario può risultare più conveniente, anche se comporta una dichiarazione più complessa.
L’opzione per la cedolare secca si esercita direttamente nel modello Redditi o nel modello 730, indicando i dati catastali dell’immobile e specificando quale unità beneficia dell’aliquota ridotta se ne possedete più di una. Va segnalata anche in sede di registrazione del contratto quando questo supera i 30 giorni complessivi nell’anno con lo stesso conduttore, anche se frazionato in più soggiorni.
Un punto che genera spesso confusione riguarda le ritenute operate dagli intermediari: quella ritenuta è un acconto, non un’imposta definitiva. Va riportata correttamente in dichiarazione per evitare di pagare due volte sullo stesso reddito o, peggio, di perdere il credito d’imposta a cui si ha diritto.
Un consiglio: Tieni un foglio di calcolo separato per ogni immobile con canoni incassati, ritenute subite e aliquota applicata. Ti risparmia ore di lavoro quando arriva il momento di compilare la dichiarazione, soprattutto se gestisci più di due unità.
Come funziona la comunicazione su Alloggiati Web?
La comunicazione degli ospiti alla Questura tramite il portale Alloggiati Web è un obbligo di pubblica sicurezza previsto dall’articolo 109 del TULPS, distinto e indipendente dagli adempimenti fiscali. Riguarda chiunque affitti un alloggio a fini turistici, anche per una sola notte, anche se non ha alcuna partita IVA.
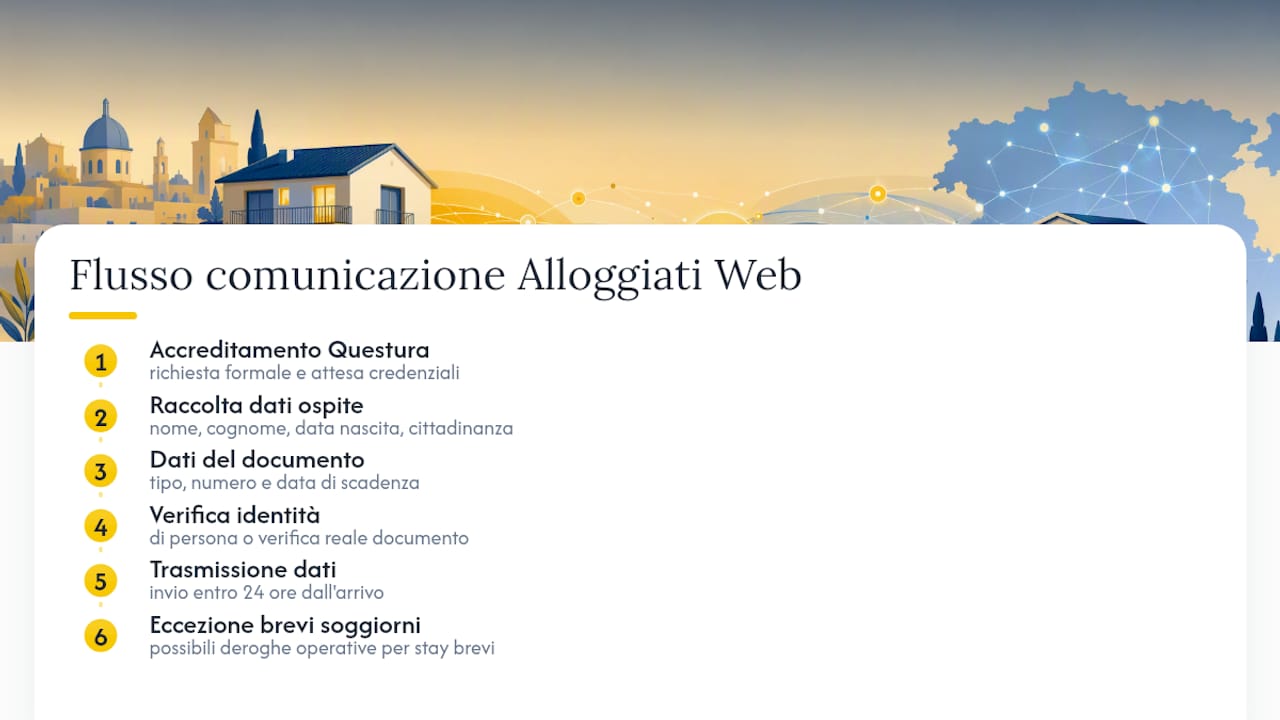
La trasmissione dei dati degli ospiti va effettuata entro 24 ore dall’arrivo, con alcune eccezioni operative per soggiorni molto brevi. Lo host o il gestore deve inserire nome, cognome, data di nascita, cittadinanza e documento d’identità di ogni ospite maggiorenne tramite le credenziali fornite dalla Questura competente per zona. La procedura di accreditamento al sistema richiede in genere l’invio di una richiesta formale e l’attesa di credenziali, un processo che può richiedere alcuni giorni lavorativi, motivo per cui conviene attivarsi prima di pubblicare il primo annuncio.
L’omissione della comunicazione non è una semplice dimenticanza da sistemare in un secondo momento. Una guida dedicata agli affitti brevi segnala che la mancata trasmissione comporta sanzioni amministrative e, in casi di omissioni gravi o reiterate, può configurare responsabilità penale.
Accanto ad Alloggiati Web, ogni annuncio pubblicato su piattaforme come Airbnb o Booking.com deve indicare il Codice Identificativo Nazionale, introdotto dal decreto legge 145/2023. In molte regioni resta valido anche il precedente Codice Identificativo Regionale (CIR), che convive con il CIN durante la fase transitoria. L’assenza del codice negli annunci è sanzionabile e può portare alla rimozione dell’inserzione da parte della piattaforma stessa.
Sul check in resta un vincolo spesso sottovalutato: l’identificazione dell’ospite deve avvenire di persona o tramite un sistema che permetta una verifica effettiva del documento, non una semplice autocertificazione online. L’automazione del processo di raccolta dati è legittima e utile, ma non sostituisce l’obbligo di verificare l’identità reale di chi soggiorna nell’immobile.
Quando l’affitto breve diventa attività d’impresa?
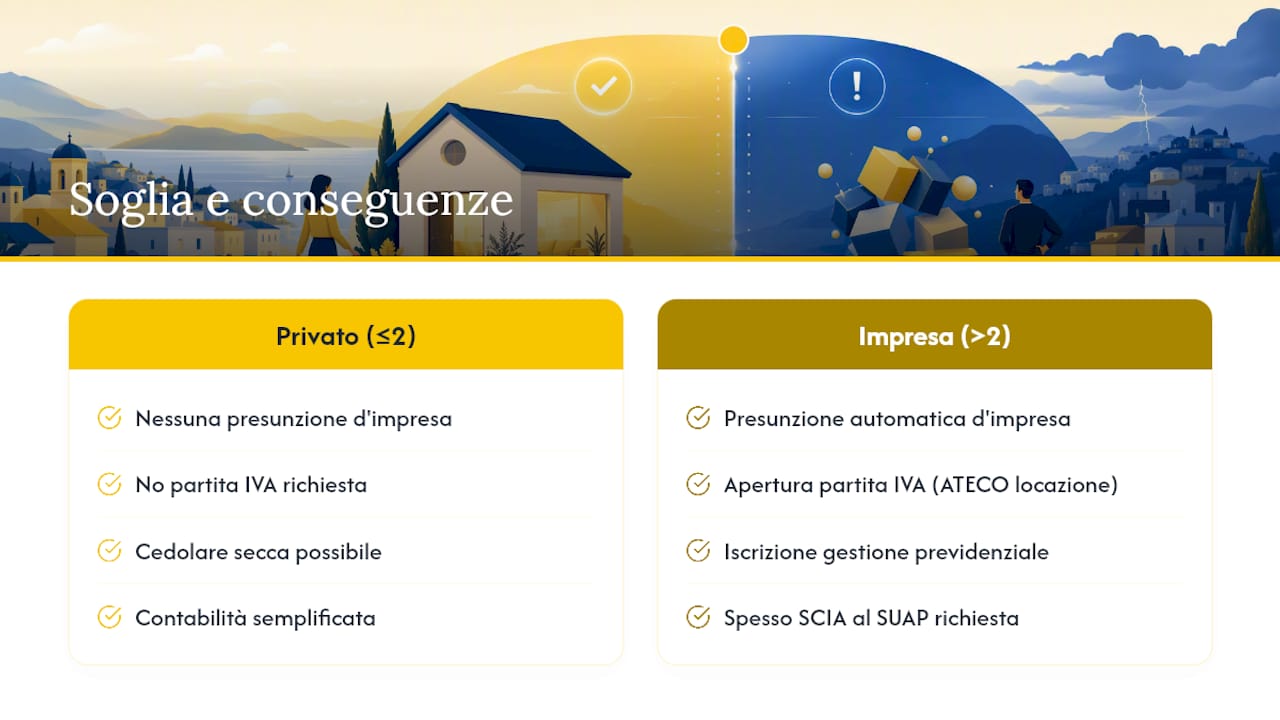
La soglia che separa la gestione privata da quella imprenditoriale è il punto più delicato della normativa 2026. Fino al periodo d’imposta 2025 il limite era più permissivo; dal 2026 la soglia scende a due unità immobiliari destinate a locazione breve nello stesso periodo d’imposta.
Superare questa soglia, anche di una sola unità, fa scattare la presunzione di attività imprenditoriale. Non è una scelta facoltativa: la legge presume l’impresa a prescindere dalla volontà del proprietario, e da quel momento cambiano radicalmente gli adempimenti richiesti.
Chi rientra nella presunzione d’impresa deve aprire una partita IVA con codice ATECO specifico per l’attività di locazione turistica, iscriversi alla gestione previdenziale competente e, nella maggior parte dei casi, presentare una SCIA (Segnalazione Certificata di Inizio Attività) al SUAP del Comune dove si trova l’immobile. La SCIA attesta il rispetto dei requisiti igienico sanitari e di sicurezza previsti per le strutture ricettive extra-albergo.
Le conseguenze pratiche sono importanti. L’attività d’impresa comporta l’applicazione dell’IVA sui canoni (salvo regimi forfetari applicabili sotto certe soglie di fatturato), l’obbligo di tenuta della contabilità e la perdita della possibilità di usare la cedolare secca, che resta riservata ai privati. Cambiano anche gli obblighi assicurativi e, in molti Comuni, i requisiti locali su sicurezza antincendio e accessibilità, che per un privato con una sola unità sono spesso più semplificati.
Chi si trova vicino alla soglia farebbe bene a valutare con attenzione se conviene distribuire gli immobili tra diversi nuclei familiari, vendere le unità meno redditizie o accettare consapevolmente il passaggio a un regime d’impresa strutturato.
Ritenuta del 21% degli intermediari: come funziona
La scheda informativa dell’Agenzia delle Entrate descrive in modo puntuale questo meccanismo, che riguarda sia chi ha optato per la cedolare secca sia chi resta in regime ordinario.
La ritenuta viene certificata al locatore, di solito con una comunicazione riepilogativa annuale che il portale rende disponibile nella sezione fiscale dell’account host. Quel documento va conservato con cura: senza la certificazione, in caso di controllo, diventa difficile dimostrare l’importo già versato all’Erario per proprio conto.
Un caso pratico che genera spesso malintesi riguarda gli immobili in comproprietà. Se il portale opera la ritenuta su un solo comproprietario (in genere quello associato all’account di gestione), gli altri comproprietari devono comunque dichiarare la propria quota di reddito, ma non potranno recuperare una ritenuta che non è stata versata a loro nome. La soluzione più pratica è coordinare in anticipo la documentazione fiscale tra i comproprietari, magari facendo emettere le ricevute o intestando l’account host in modo che rifletta correttamente le quote di proprietà reali.
Sanzioni e costi: quanto costa davvero la burocrazia
Le sanzioni più frequenti nascono da tre errori: mancata comunicazione su Alloggiati Web, assenza del CIN nell’annuncio e omessa o errata dichiarazione dei redditi da locazione. Le prime due sono spesso involontarie, legate alla scarsa familiarità con le piattaforme istituzionali più che a una scelta consapevole di non conformarsi.
Sul fronte dei costi, le stime raccolte da QuiFinanza indicano che una gestione contabile ordinaria da impresa costa tra 1.500 e 2.500 € annui, mentre gli oneri di segreteria legati a SCIA e diritti camerali si aggirano su qualche centinaio di euro. Per un privato con una sola unità sotto la soglia d’impresa, questi costi non si applicano: restano solo l’eventuale imposta di registro e la cedolare secca sui canoni.
Per contenere i costi conviene automatizzare quanto possibile la parte ripetitiva della gestione, tenere sempre aggiornata la documentazione fiscale e verificare periodicamente la normativa comunale sui requisiti di sicurezza, che cambia spesso da un Comune all’altro e può richiedere adeguamenti imprevisti.
Ridurre il carico burocratico con processi e tecnologia
Molti degli errori che portano a sanzioni nascono da processi manuali: dimenticare di inviare i dati su Alloggiati Web dopo un check in serale, sbagliare a trascrivere un numero di documento, perdere traccia di una prenotazione arrivata da un canale diverso da quello abituale; ecco perché un efficace software di gestione immobiliare può fare la differenza nell’automatizzare e centralizzare questi adempimenti.
Un workflow solido segue sempre lo stesso ordine: raccolta dati dell’ospite prima o durante l’arrivo, verifica del documento, invio alla Questura entro le 24 ore, archiviazione sicura della documentazione per gli anni previsti dalla normativa sulla privacy. Chi gestisce più di un immobile, o riceve prenotazioni da Airbnb, Booking e Vrbo contemporaneamente, fatica a tenere tutto sincronizzato senza un sistema che colleghi calendari e adempimenti.
Le funzionalità che fanno davvero la differenza in un software di gestione sono poche ma specifiche:
- Sincronizzazione diretta con Alloggiati Web per evitare la doppia digitazione dei dati.
- Import automatico delle prenotazioni da più piattaforme in un calendario unico.
- Riconoscimento ottico (OCR) dei documenti d’identità per ridurre gli errori di trascrizione.
- Archiviazione conforme al GDPR per la conservazione dei dati degli ospiti.
Piattaforme come EuroCheckin automatizzano proprio la sincronizzazione con Alloggiati Web, riducendo il margine di errore umano che è tra le cause più comuni di sanzione per omissione.
Un consiglio: Prima di scegliere un software, verifica che gestisca davvero l’invio diretto ad Alloggiati Web e non solo la raccolta dati: sono due cose diverse, e solo la prima ti fa risparmiare tempo reale sull’adempimento più delicato.
Cosa deve decidere davvero un proprietario nel 2026
La domanda che ogni proprietario dovrebbe porsi non è “quante regole devo rispettare”, ma “quanti immobili voglio gestire e con quale struttura”. Con la soglia scesa a due unità, restare privati diventa una scelta strategica precisa, non più una condizione di fatto.
Le priorità operative per chi resta sotto soglia sono tre: cedolare secca gestita correttamente, invio puntuale su Alloggiati Web, CIN visibile su ogni annuncio. Chi supera la soglia farebbe bene a investire subito in consulenza fiscale e in strumenti che riducano il lavoro manuale, perché la contabilità d’impresa non perdona gli errori come faceva la vecchia gestione da privato.
— Sofía Herrera
Come EuroCheckin semplifica la registrazione ospiti
EuroCheckin è l’alternativa concreta alla gestione manuale delle schedine per chi affitta case brevi in Italia: meno tempo perso a inserire dati a mano, meno rischio di dimenticare l’invio entro le 24 ore previste dalla legge.
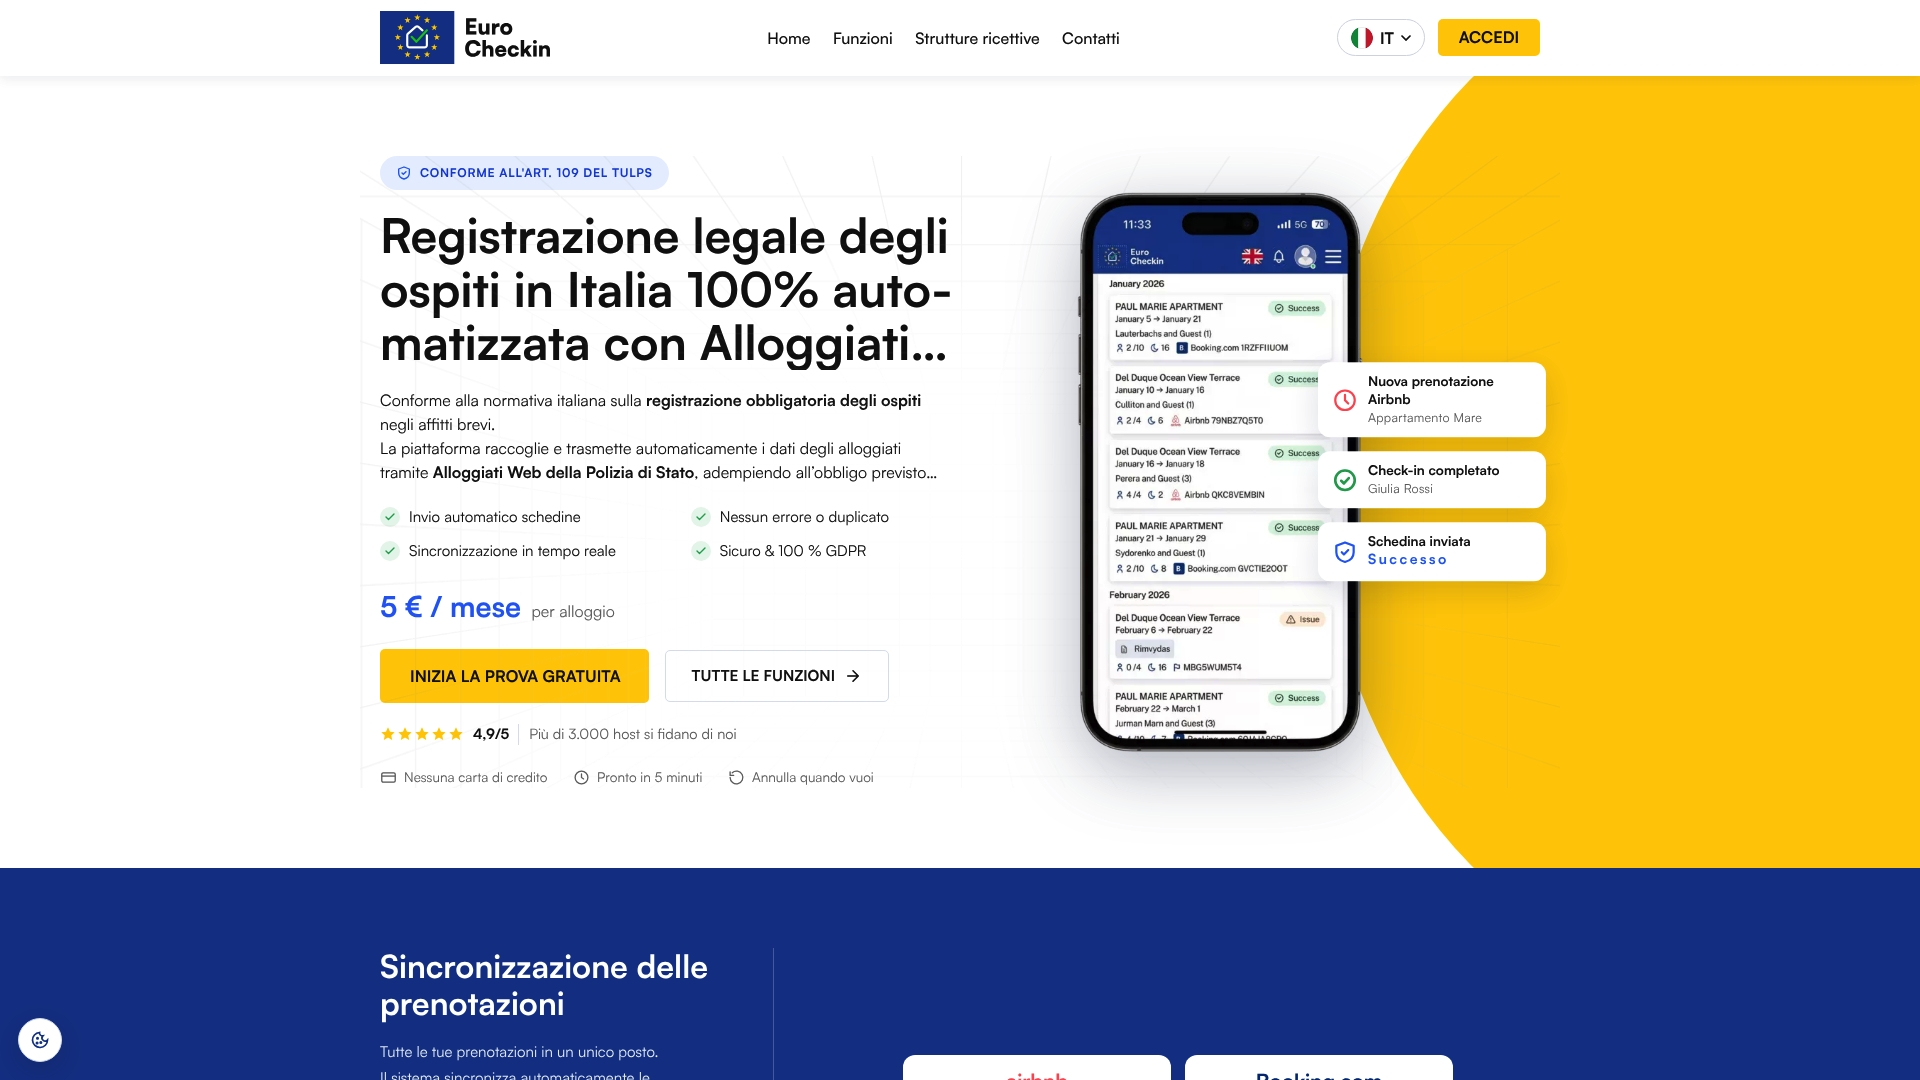
La piattaforma sincronizza automaticamente i dati degli ospiti con Alloggiati Web della Polizia di Stato, elimina duplicati e importa le prenotazioni da Airbnb, Booking e Vrbo in un unico calendario. Il check in online multilingua permette all’ospite di inserire i propri dati prima dell’arrivo, mentre l’host mantiene il controllo sulla verifica del documento.
Il servizio ha un costo indicato sul sito ufficiale. Se gestisci uno o più immobili e vuoi eliminare il rischio di errori nella comunicazione alla Questura, richiedi assistenza per la configurazione della registrazione automatica e valuta come integrare Alloggiati Web nel tuo flusso di lavoro quotidiano.
Fonti
Per verificare direttamente le norme citate in questa guida, le fonti primarie restano quelle ufficiali:
- Le locazioni brevi e la cedolare secca - Agenzia delle Entrate
- Affitti brevi: nuove regole 2026 e impatti fiscali
- Guida affitti brevi - Il Commercialista Online
Domande frequenti
Quali sono gli adempimenti burocratici per gli affitti brevi?
Servono dichiarazione fiscale corretta (cedolare secca o IRPEF), comunicazione degli ospiti su Alloggiati Web entro 24 ore e Codice Identificativo Nazionale visibile su ogni annuncio, come previsto dal decreto legge 145/2023.
Quali sono i costi di gestione per gli affitti brevi?
Per un privato con una sola unità i costi restano limitati a imposta di registro e cedolare secca. Chi supera la soglia d’impresa deve considerare una contabilità ordinaria che costa tra 1.500 e 2.500 € annui, più oneri di segreteria per SCIA e diritti camerali.
Quali tasse si pagano per gli affitti brevi?
Si applica la cedolare secca con aliquota del 26%, ridotta al 21% per una sola unità individuata in dichiarazione, oppure la tassazione ordinaria IRPEF se più conveniente per il proprietario.
Quando un affitto breve diventa attività d’impresa?
Dal periodo d’imposta 2026 la soglia scende a due unità immobiliari destinate a locazione breve: dalla terza unità in poi scatta la presunzione di attività imprenditoriale, con obbligo di partita IVA e SCIA.
EuroCheckin sostituisce la comunicazione su Alloggiati Web?
No, EuroCheckin automatizza l’invio dei dati al portale Alloggiati Web della Polizia di Stato sincronizzandoli con le prenotazioni, ma l’host resta responsabile della correttezza dei dati trasmessi.