Se gestisci un affitto breve in Italia, sei tu il responsabile della corretta riscossione e dichiarazione della tassa di soggiorno. La formula operativa è semplice: ospiti × notti imponibili × tariffa comunale. Verifica chi incassa l’imposta, applica il calcolo per ogni prenotazione e non dimenticare la scadenza chiave: la dichiarazione telematica annuale entro il termine previsto dalla normativa vigente, di norma entro il 30 giugno dell’anno successivo all’anno d’imposta.
In breve:
- I comuni possono decidere autonomamente le tariffe e le esenzioni della tassa di soggiorno, con limiti standard di 5 € a notte e deroghe fino a 10 € in casi particolari.
- La responsabilità del pagamento spetta all’ospite, ma il gestore deve calcolare e versare l’importo in base alle prenotazioni e alle tariffe comunali, anche tramite piattaforme terze.
- La dichiarazione annuale della tassa di soggiorno deve essere presentata entro il 30 giugno dell’anno successivo, con scadenze diverse a seconda del comune e del numero di immobili gestiti.
- La sanzione per omessa dichiarazione può arrivare al 200% dell’imposta dovuta, e la corretta gestione richiede riconciliazione costante tra incassi, dichiarazioni e versamenti.
- Automatizzare la registrazione degli ospiti e la sincronizzazione con sistemi come Alloggiati Web riduce errori e aiuta a rispettare obblighi fiscali e di compliance.
Indice
- Che cos’è la tassa di soggiorno affitti brevi: base normativa e finalità
- Chi è responsabile del pagamento: gestore, intermediario o piattaforma?
- Come si calcola la tassa di soggiorno per gli affitti brevi
- Esenzioni e casi speciali: chi non paga la tassa di soggiorno
- Riscossione della tassa di soggiorno: OTA, versamento diretto e portali comunali
- Adempimenti dichiarativi e scadenze: dichiarazione annuale e comunicazioni periodiche
- Sanzioni per omessa dichiarazione e omesso versamento
- Automazione e compliance: la sincronizzazione con Alloggiati Web riduce gli errori
- Perché una gestione corretta della tassa protegge il tuo reddito
- Automatizza la tassa di soggiorno con la sincronizzazione Alloggiati Web
- Fonti
Che cos’è la tassa di soggiorno affitti brevi: base normativa e finalità
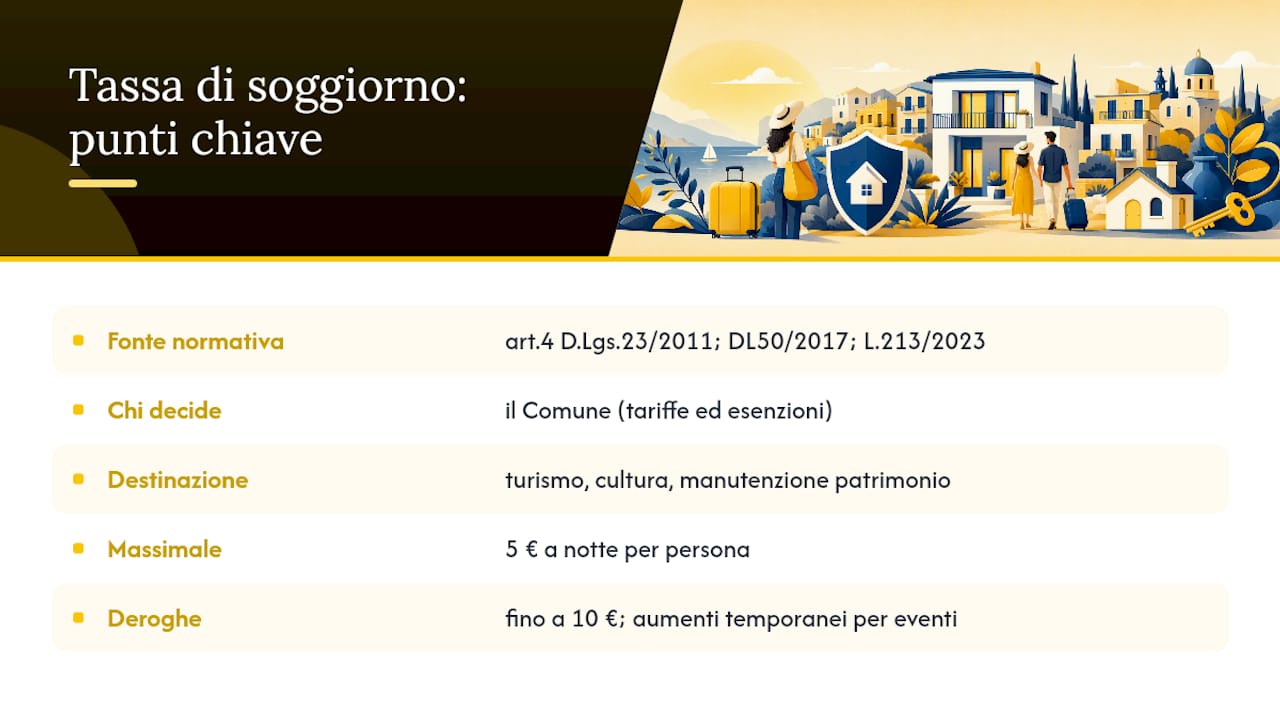
La tassa di soggiorno affitti brevi nasce dall’art. 4 del D.Lgs. 23/2011, la norma che ha dato ai Comuni la facoltà di istituire un tributo locale a carico di chi soggiorna in una struttura turistica. Il DL 50/2017, convertito con modifiche successive fino alla L. 213/2023, ha ridefinito chi è tenuto a versarla e ha inasprito il regime sanzionatorio per chi non adempie correttamente. Non è un’imposta statale uniforme: ogni Comune decide se applicarla, con quale tariffa e con quali esenzioni.
Il gettito non finisce nel bilancio generale del Comune. È vincolato a interventi turistici, culturali e di manutenzione del patrimonio locale, dai musei alla segnaletica turistica fino alla pulizia urbana nelle zone più visitate.
Il massimale ordinario resta 5 € a notte per persona, ma esistono deroghe consistenti. Alcuni capoluoghi con flussi turistici molto superiori al numero di residenti possono spingersi fino a 10 € a notte, e in occasione di eventi straordinari, come il Giubileo o le Olimpiadi invernali di Milano Cortina, i Comuni interessati possono introdurre incrementi temporanei oltre i limiti ordinari. Roma, ad esempio, ha già usato questa leva normativa per finanziare i lavori legati al Giubileo.
Per un Comune, aumentare la tassa non è un atto automatico: serve una delibera consiliare che fissi tariffe, periodi di applicazione ed eventuali esenzioni. Questo significa che la stessa città può avere tariffe diverse per zona, stagione o tipologia di struttura, e che un host con appartamenti in più Comuni non può applicare un’unica tariffa a tutti gli immobili.
Chi è responsabile del pagamento: gestore, intermediario o piattaforma?
Il soggetto passivo dell’imposta è l’ospite, ma la legge individua nel gestore della struttura il responsabile del versamento, con diritto di rivalsa su chi soggiorna. In pratica, chi affitta l’appartamento su Airbnb o Booking incassa (o dovrebbe incassare) l’importo dall’ospite, lo tiene da parte e lo versa al Comune nei tempi previsti. Il Comune di Milano descrive bene questo doppio ruolo: l’host paga, ma ha diritto a farsi rimborsare dall’ospite al momento del soggiorno.
Qui arriva il punto che ha cambiato le carte in tavola per migliaia di host italiani. La sentenza delle Sezioni Unite della Cassazione n. 1527/2026 ha chiarito la distinzione tra soggetto passivo e responsabile d’imposta, confermando che il gestore risponde in prima persona degli obblighi dichiarativi e di versamento anche quando l’incasso materiale passa attraverso una piattaforma terza. Non basta dire «ci pensa Airbnb»: se la dichiarazione al Comune non arriva o l’importo versato non corrisponde a quanto dovuto, la responsabilità amministrativa resta sull’host, non sulla piattaforma.
Questo aspetto merita attenzione perché cambia la percezione di molti proprietari. Chi affida la gestione a un intermediario tende a pensare che l’imposta di soggiorno per turisti sia un problema risolto in automatico. Non è così del tutto.
Alcune piattaforme di prenotazione riscuotono e versano effettivamente la tassa per conto degli host in determinati Comuni, ma l’host mantiene un dovere di verifica su importi, periodi coperti e correttezza della dichiarazione. Quando la piattaforma non copre un Comune specifico, o copre solo parte delle prenotazioni (penso alle prenotazioni dirette via telefono o passaparola, non transitate dall’OTA), l’obbligo di calcolo e versamento torna interamente sulle spalle del gestore. La regola pratica è questa: mai assumere una copertura totale senza controllarla riga per riga.
Come si calcola la tassa di soggiorno per gli affitti brevi
Il calcolo tassa soggiorno segue una formula semplice, applicabile a qualsiasi struttura:
numero ospiti paganti × notti imponibili × tariffa comunale per notte
Il punto delicato sono le “notti imponibili”. Molti Comuni fissano un tetto massimo di notti consecutive soggette a imposta, tipicamente tra 5 e 10 notti a seconda della delibera locale: dalla notte successiva, l’ospite non paga più nulla anche se prolunga il soggiorno. Questo limite varia da Comune a Comune e va sempre verificato sulla delibera vigente, perché non esiste uno standard nazionale uniforme.
Ecco alcuni esempi pratici basati su delibere pubbliche:
- Milano: tariffa fino a 5 € a notte per persona in strutture extra hotel, con limite di notti applicabile secondo il regolamento comunale.
- Firenze: tariffe differenziate per tipologia di alloggio, con comunicazione mensile obbligatoria e versamento tramite PagoPA entro il 15 del mese successivo.
- Jesolo: la delibera locale definisce periodi stagionali specifici (alta e bassa stagione) con tariffe che variano di conseguenza, oltre a modalità di versamento dedicate pubblicate sul portale comunale.
Facciamo un caso concreto: una famiglia di quattro persone (due adulti, due minori esenti) soggiorna 4 notti in un appartamento a Firenze con tariffa di 3 € a notte per adulto. Il calcolo è 2 ospiti paganti × 4 notti × 3 € = 24 € totali da riscuotere e versare, escludendo i minori se il regolamento comunale prevede l’esenzione per loro.
Esenzioni e casi speciali: chi non paga la tassa di soggiorno
Ogni regolamento comunale definisce le proprie categorie esenti, ma alcune ricorrono quasi ovunque:
- Residenti nel Comune stesso, che non sono considerati turisti.
- Minori fino a una certa età (spesso 10 o 14 anni, secondo delibera).
- Persone con disabilità e un accompagnatore, dietro presentazione di documentazione idonea.
- Personale di forze dell’ordine, volontari della protezione civile in servizio e membri di delegazioni ufficiali.
- Malati che soggiornano per motivi di cura, con accompagnatore, previa attestazione sanitaria.
Il problema pratico non è conoscere le categorie esenti: è documentarle. Un Comune in fase di controllo non accetta la parola dell’host, vuole prove. Serve quindi conservare per ogni esenzione applicata una copia del documento che la giustifica (carta d’identità per la residenza, certificato medico, tessera di servizio) insieme alla ricevuta nominativa che attesti l’esclusione dall’imposta per quel soggiorno specifico.
Un consiglio: crea una cartella digitale per struttura, organizzata per mese, dove archiviare ogni documento di esenzione insieme alla relativa prenotazione. In caso di verifica comunale, risparmi ore di ricerca e riduci il rischio di contestazioni per mancanza di prove.
Le richieste di esenzione vanno gestite al momento del check in, non dopo. Se un ospite dichiara di avere diritto all’esenzione ma non porta la documentazione, la prassi più prudente è applicare comunque la tassa e valutare un rimborso successivo una volta ricevuta la prova.
Riscossione della tassa di soggiorno: OTA, versamento diretto e portali comunali
Esistono due strade principali per la riscossione della tassa per locazione turistica, e capire quale si applica al proprio caso evita brutte sorprese.
La prima è la riscossione automatica tramite piattaforma: alcune OTA calcolano l’importo dovuto in base alla tariffa comunale, lo aggiungono al totale pagato dall’ospite e lo versano direttamente al Comune, a volte presentando anche la relativa dichiarazione per gli importi gestiti. Funziona bene, ma solo per i Comuni effettivamente coperti dall’accordo tra piattaforma ed ente locale.
La seconda strada è il versamento tassa soggiorno diretto da parte dell’host, tipico per prenotazioni fuori piattaforma o per Comuni non coperti da accordi con le OTA. In questo caso l’host deve:
- Registrarsi al portale comunale dedicato (molti Comuni usano piattaforme come SoggiorniAmo o sistemi equivalenti).
- Calcolare l’importo dovuto per ogni soggiorno secondo la tariffa vigente.
- Versare tramite PagoPA o le modalità indicate dal regolamento locale, come previsto dal Comune di Firenze.
Il controllo che spesso viene trascurato è la riconciliazione: confrontare periodicamente gli importi effettivamente incassati dalla piattaforma con quanto dichiarato come versato al Comune. Una discrepanza, anche piccola, può segnalare un errore di calcolo o una prenotazione non tracciata correttamente, e scoprirla dopo la scadenza dichiarativa complica non poco la correzione.
Adempimenti dichiarativi e scadenze: dichiarazione annuale e comunicazioni periodiche
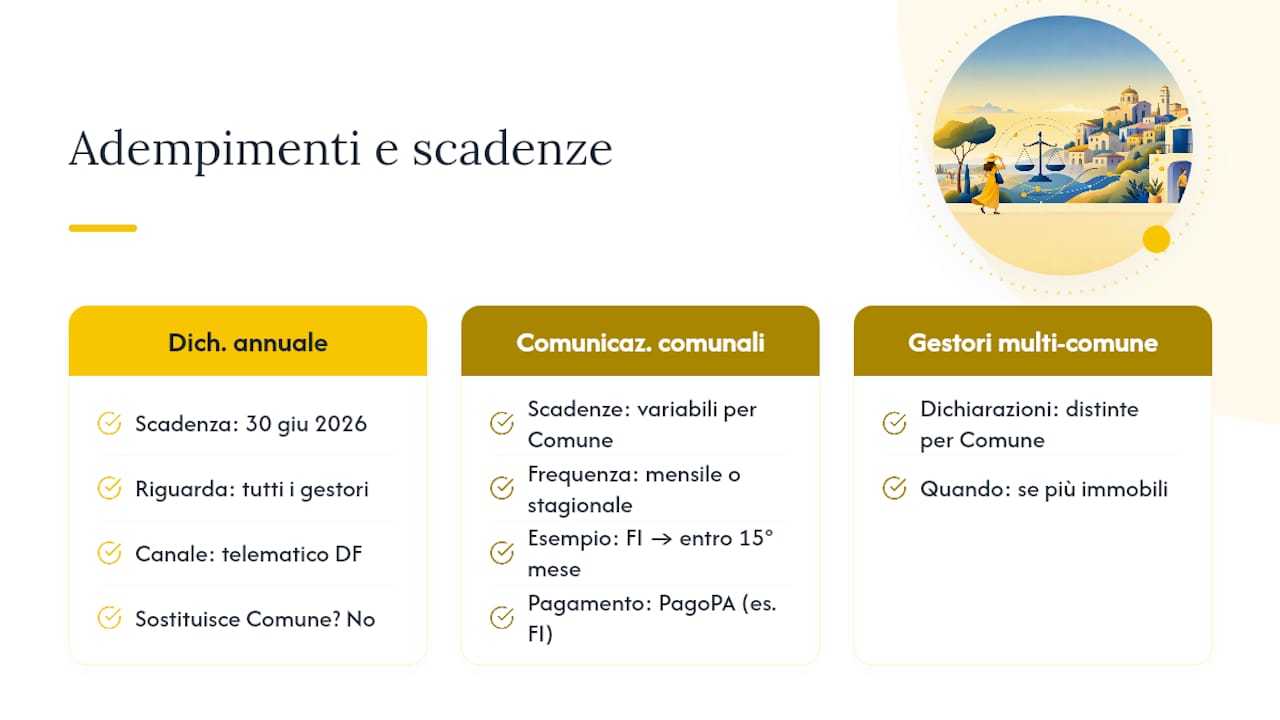
La dichiarazione annuale è l’adempimento più importante e quello con la scadenza più temuta dagli host. Per l’anno d’imposta 2025, il termine per la dichiarazione telematica è fissato al 30 giugno 2026, e riguarda tutti i gestori che hanno incassato o dovuto incassare l’imposta durante l’anno precedente, indipendentemente dal fatto che l’importo sia stato riscosso tramite OTA o direttamente.
La dichiarazione va presentata attraverso i canali telematici indicati dal Dipartimento delle Finanze, che pubblica anche il modello e le istruzioni di compilazione. Attenzione: questa dichiarazione nazionale non sostituisce necessariamente gli obblighi comunicativi verso il singolo Comune, che spesso richiede comunicazioni periodiche più frequenti.
Firenze, ad esempio, impone una comunicazione mensile entro il 15 del mese successivo a quello di riferimento, con versamento contestuale tramite PagoPA. Altri Comuni, come Jesolo, strutturano le scadenze secondo periodi stagionali definiti dalla propria delibera. Non esiste quindi un calendario unico: ogni Comune ha le sue tempistiche, e un host con proprietà in più località deve tenere un calendario separato per ciascuna.
Chi possiede immobili in Comuni diversi deve presentare dichiarazioni distinte per ciascun ente locale. Quando il numero di immobili supera i campi disponibili nel modello standard, la dichiarazione multipla diventa lo strumento corretto, se prevista dal sistema telematico utilizzato. Questo scenario è più comune di quanto si pensi tra i property manager che gestiscono portafogli di 5 o più unità sparse su territori diversi, e sottovalutarlo porta spesso a dichiarazioni incomplete o duplicate.
Un errore frequente è confondere la scadenza nazionale di giugno con le scadenze comunali infra annuali. Sono due adempimenti diversi, con conseguenze diverse in caso di omissione, e vanno gestiti separatamente nel proprio calendario fiscale.
Sanzioni per omessa dichiarazione e omesso versamento
Il regime sanzionatorio non lascia molto margine di errore. L’omessa dichiarazione della tassa di soggiorno può comportare sanzioni comprese tra il 100% e il 200% dell’imposta dovuta, calcolate sull’importo che avrebbe dovuto essere dichiarato. Per un host con diverse decine di prenotazioni annue, anche un ritardo apparentemente minore può trasformarsi in una cifra rilevante.
L’omesso o infedele versamento segue una logica simile: se l’importo dichiarato non corrisponde a quanto effettivamente versato, il Comune applica sanzioni proporzionali alla differenza, oltre agli interessi di mora. Il rischio concreto non è solo economico: un accertamento comunale può bloccare temporaneamente l’attività di locazione turistica finché la posizione non viene regolarizzata.
La prevenzione passa da procedure semplici ma costanti: verifica mensile degli importi incassati, riconciliazione tra dati OTA e registri comunali, conservazione di ogni ricevuta e file di invio telematico per almeno cinque anni. Chi adotta questa disciplina raramente si trova a dover gestire un accertamento fiscale in emergenza.
Automazione e compliance: la sincronizzazione con Alloggiati Web riduce gli errori
La gestione manuale della tassa di soggiorno per turisti si intreccia spesso con un altro obbligo che gli host tendono a sottovalutare: la registrazione degli ospiti tramite Alloggiati Web, il sistema della Polizia di Stato previsto dall’art. 109 del TULPS. I due adempimenti sono distinti ma condividono gli stessi dati: numero di ospiti, date di soggiorno, documenti d’identità. Automatizzare la sincronizzazione tra prenotazioni e schedine riduce drasticamente il margine di errore su entrambi i fronti.
L’automazione della registrazione e della rendicontazione riduce errori e tempi, ed è una delle leve più concrete per evitare sanzioni onerose legate a dichiarazioni incomplete o duplicate.
Numeri che raccontano un punto semplice: quando il calcolo dei dati di soggiorno è automatizzato, anche la base di calcolo della tassa di soggiorno diventa più solida, perché ospiti e notti risultano già tracciati correttamente. Verificare che il proprio sistema di gestione delle prenotazioni sincronizzi in automatico calendari e dati ospiti è un primo passo pratico e immediato.
Perché una gestione corretta della tassa protegge il tuo reddito
Molti host trattano la tassa di soggiorno come un fastidio amministrativo secondario rispetto alla gestione delle prenotazioni. È un errore di prospettiva. La conformità su questo tributo protegge direttamente il tuo reddito operativo: una sanzione del 200% su un’imposta non dichiarata può azzerare in un colpo il margine di mesi di attività.
Il consiglio più pratico che posso offrire è introdurre un audit trimestrale: confronta incassi, dichiarazioni presentate e versamenti effettuati ogni tre mesi, non una volta l’anno a giugno quando è troppo tardi per correggere errori accumulati. E prima di fissare qualsiasi tariffa nel tuo annuncio, verifica sempre la delibera comunale in vigore: cambia più spesso di quanto si pensi, soprattutto nelle città che ospitano grandi eventi.
Chi tratta questo adempimento con la stessa serietà riservata al pagamento delle utenze raramente si trova in difficoltà con un accertamento.
— Sofía Herrera
Automatizza la tassa di soggiorno con la sincronizzazione Alloggiati Web
Tra fogli di calcolo fatti in casa e software generici di contabilità, gestire manualmente notti imponibili, esenzioni e scadenze comunali resta un lavoro che si mangia ore ogni settimana. Eurocheckin nasce per eliminare questo attrito: sincronizza automaticamente le prenotazioni da Airbnb, Booking e Vrbo con i dati necessari per calcolare correttamente ospiti e notti, e genera in automatico le schedine per Alloggiati Web, riducendo il rischio di errori che spesso si traducono anche in dichiarazioni imprecise sull’imposta di soggiorno.
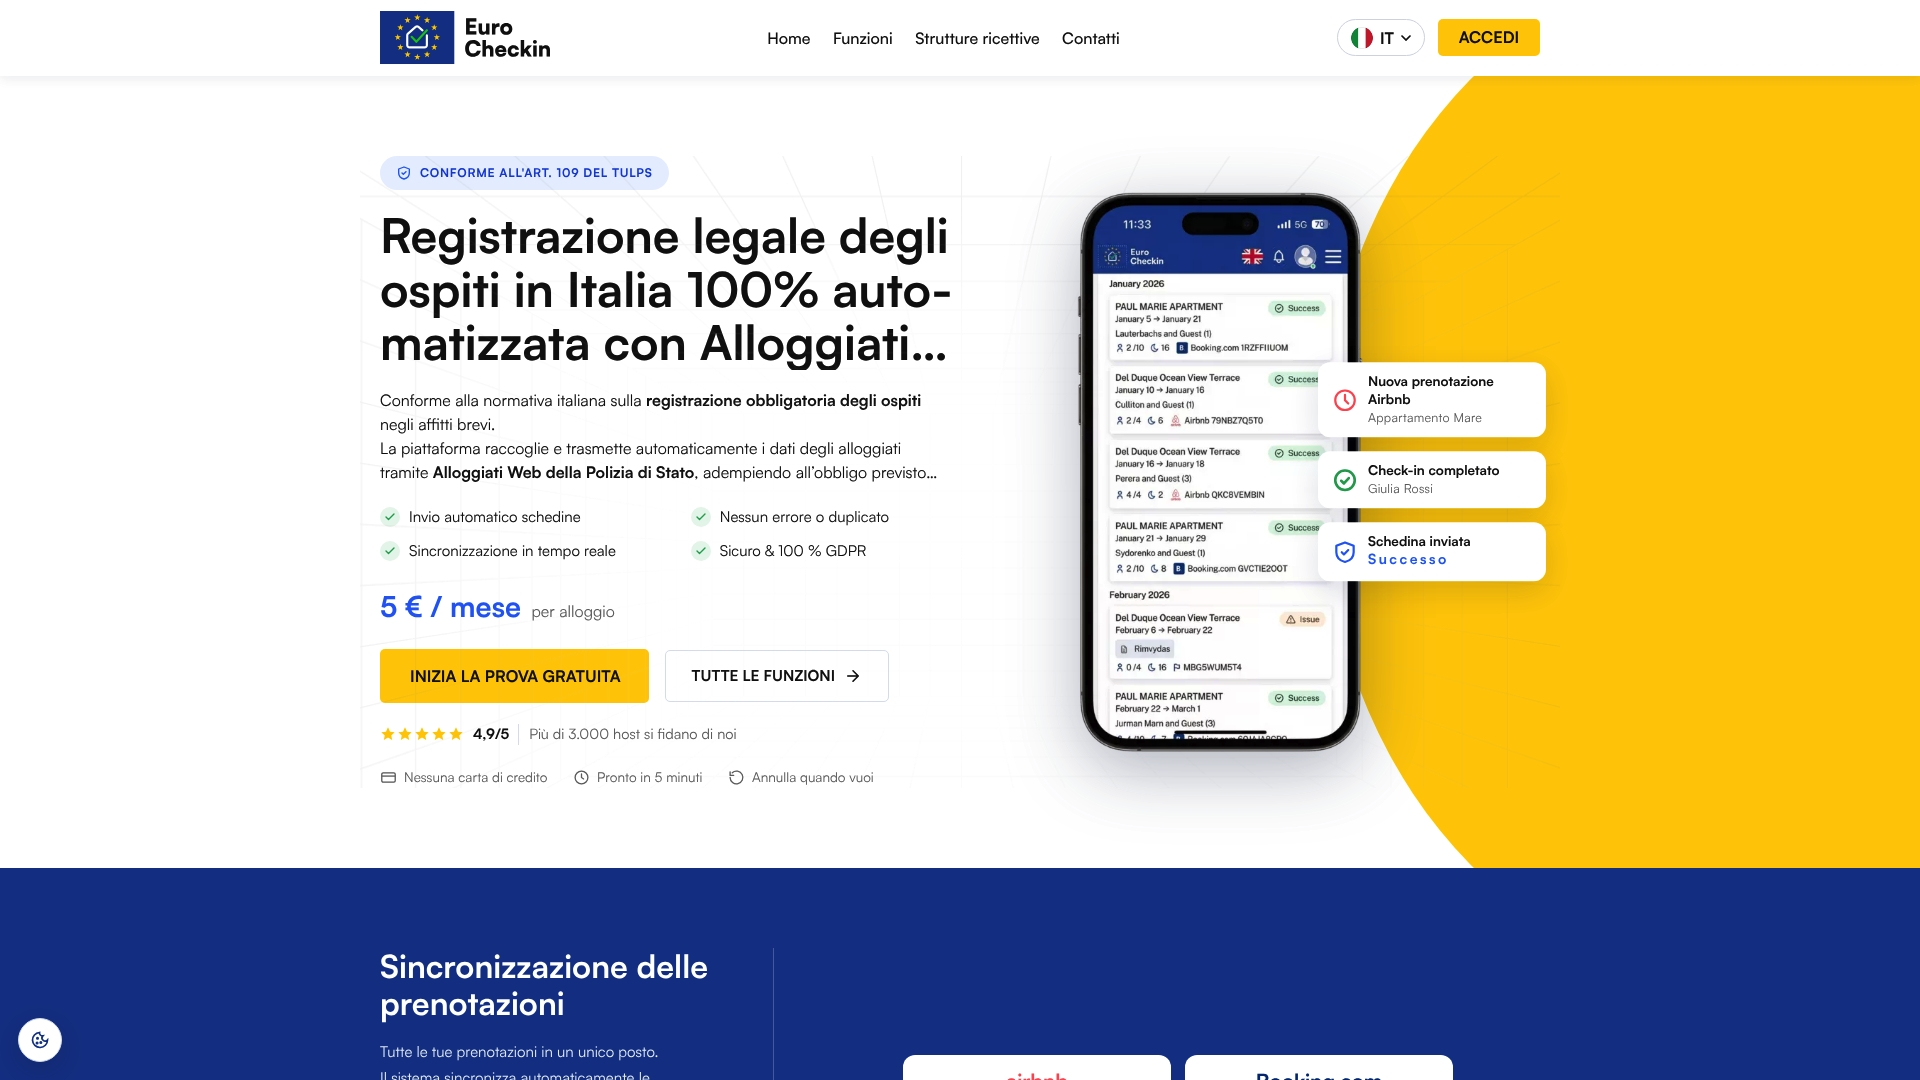
La piattaforma tiene traccia di ogni prenotazione con dati sempre aggiornati e conservati in modo sicuro e conforme al GDPR, così hai sempre pronta la documentazione in caso di controllo comunale. Se gestisci più immobili o vuoi semplicemente eliminare gli errori manuali nelle registrazioni, visita la pagina di assistenza per la registrazione e configurazione e attiva subito la sincronizzazione per la tua struttura.
Fonti
- Dipartimento Finanze - Disciplina del tributo
- Imposta di soggiorno locazioni brevi: dichiarazione 2026 - Fiscomania
- Comune di Milano - Imposta di soggiorno
- Airbnb - Tasse di soggiorno: cosa succede
- Ministero del Turismo - Imposta di soggiorno e flussi turistici